代币化美股抵押贷款兴起,周末价格停摆成最大清算隐患
 核心观点

 传统股市周末休市带来的预言机价格停摆,正成为悬在所有借贷协议头顶的达摩克利斯之剑。
作者:Prathik Desai(The Token Dispatch)
编译:深潮 TechFlow
深潮导读:从 Aave 引入 Coinbase 股票代币借贷,到 Morpho 在 Robinhood 专属链上线代币化美股抵押池,加密借贷协议正在悄然攻破传统华尔街券商的高墙。对于数以千万计无法开设合规美股融资融券账户的海外投资者而言,链上抵押贷款第一次让他们手里的英伟达和苹果代币拥有了与真股票无异的流动性赋能。
然而,全天候 7x24 小时不间断运转的去中心化金融协议,与每周准时停摆闭市的传统纳斯达克和纽交所之间,横亘着无法调和的时间裂隙。当链上借贷利息分秒必争、强平清算时刻在线,而喂价预言机却在周五晚间彻底冻结时,周末突发利空所导致的“盲飞借贷”与开盘暴跌带来的“断崖强平”,正成为整个生态最致命的结构性隐患。
Robinhood 旗下的美股代币正在实现真正的全天候不间断交易。即便是在纳斯达克鸣锣休市的周末,全球投资者依然可以在 Robinhood 链上自由买卖苹果(Apple)或 Coinbase 的股票代币。
从 9 月 24 日至 10 月 23 日的一个月内,Robinhood 上约 60% 的美股代币交易发生在常规美股交易时间之外,总交易量高达 $22 亿美元(全月总计 $37 亿美元)。其中,约有 $5.32 亿美元的资产换手是在周末与法定节假日完成的。
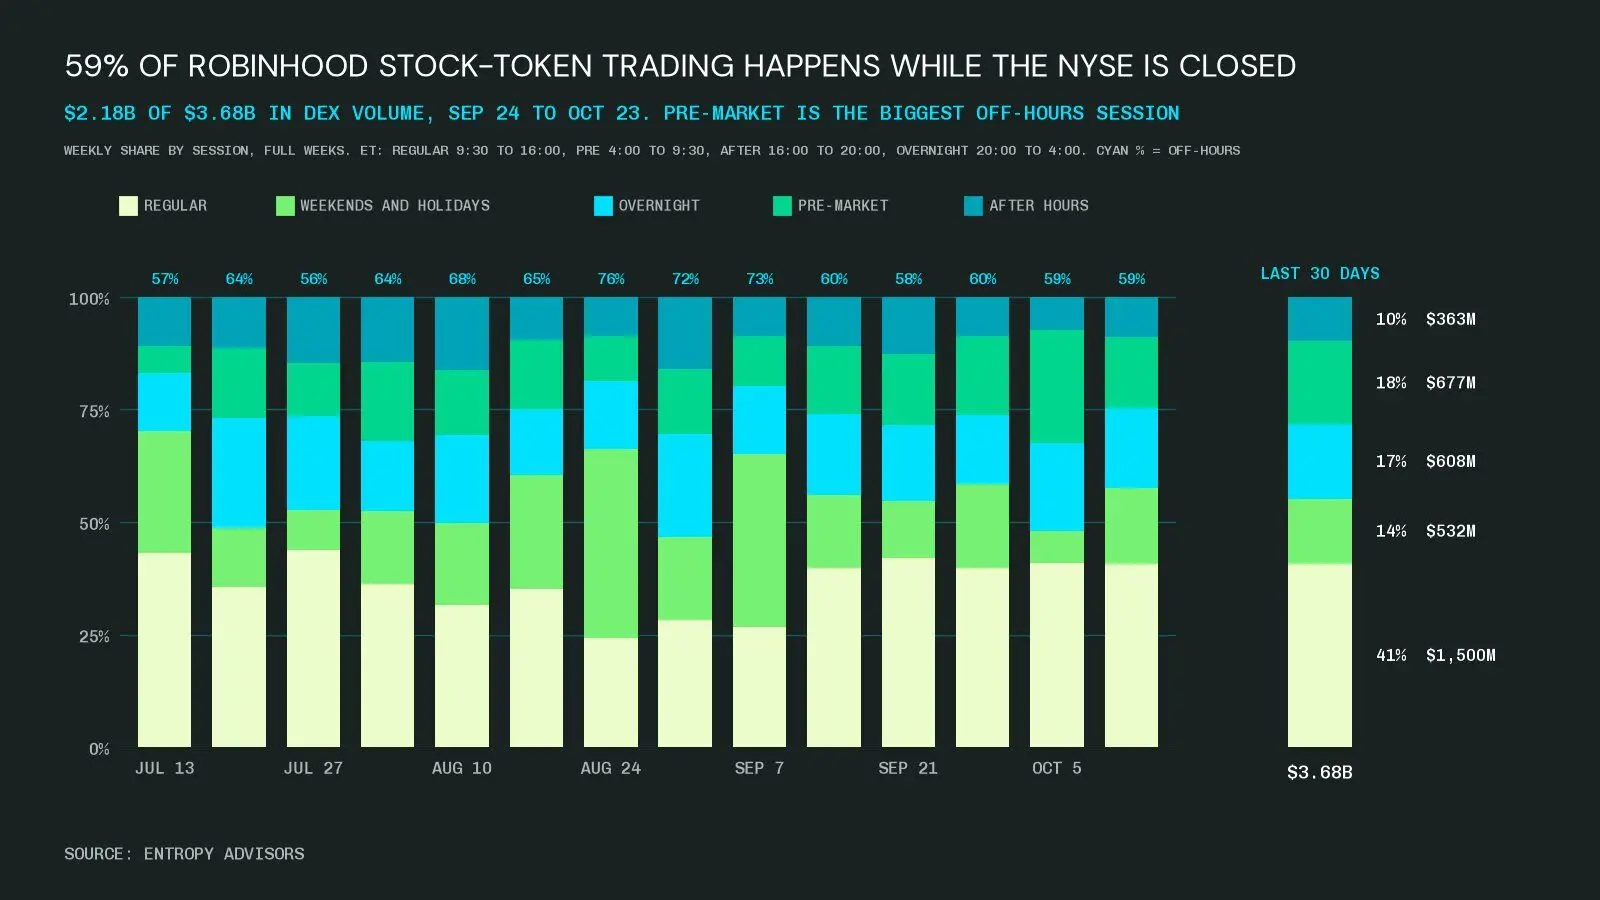
图:Robinhood 股票代币大量交易发生于传统美股休市期间(数据来源:@TomWan)
直到上周四,Robinhood 的股票代币持有者才真正迎来了资产赋能的质变时刻。
10 月 22 日,Morpho 在 Robinhood 链上正式启动了借贷市场,允许股票代币持有者以代币化股票作为抵押品借出稳定币。而在此之前的 9 月 25 日,Aave 也已经面向 Coinbase 的代币化股票推出了同类抵押借贷业务。
然而,单纯的抵押功能并不会让代币化股票成为一种更优越的持股方式。在绝大多数情况下,代币化股票依然缺乏完整的股东投票权。
但支持代币化股票抵押贷款所带来的真正颠覆在于:它让那些本就青睐链上资产的人,能够真正激活手中的股票。通过抵押股票借入稳定币,代币化美股正从原本仅仅解决“全球买入准入”的静态资产,彻底跃升为具备实际金融效用的生产力工具。
然而其中的致命风险在于:这些链上贷款在整个周末都在持续运转并计息,而传统金融市场上底层股票的价格却根本不会更新。这种断层极易诱发受价格机制驱动的恶意套利与市场操纵。
在本文中,我将深入探讨代币化美股借贷所释放的巨大能量、产业链各环节究竟由谁获利,以及当整个华尔街陷入沉睡时,链上金融究竟该如何为这些静默的时间定价。
无需券商介入的信贷新体系
以股票作为抵押物借取资金,原本是优质金融资产最基础的标配功能。任何优秀的底层资产,除了被动持有之外,理应允许持有者衍生出丰富的金融操作空间。
在美国本土,这项抵押借贷特权长期牢牢掌握在传统经纪券商手中。开立一个常规的 Reg T 保证金账户通常需要 $2000 的起步门槛,最高可借入股票市值一半的资金。嘉信理财(Schwab)的资产质押授信额度(PAL)起步门槛更是高达 $10 万,借贷年利率约为 8.27%。
无论这些传统产品形式如何演变,它们都建立在一个铁打的前提之上:贷款方必须托管你的全部抵押品,并由券商单方面严格审批你是否具备借贷资格。
然而放眼美国本土以外的广阔市场,这些借贷前提往往根本无法成立。海外的许多本土券商甚至直接禁止投资者抵押其持有的美股资产。
例如,印度储备银行制定的“自由汇款计划”(LRS)明确限制本国居民在海外从事投机性交易。印度居民用来购买美股的主流应用 Vested Finance 仅支持现金账户;盈透证券(Interactive Brokers)的印度分支机构也明文禁止当地居民使用外盘市场的保证金杠杆产品。
这就导致了一个荒谬的现实:一名印度投资者通过上述应用持有了价值 $2 万的英伟达股票,他虽然可以自由买卖交易,却绝对无法以此进行任何抵押借贷。明明是完全相同的英伟达股票,在海外投资者手里却瞬间沦为了实用性大打折扣的“二等资产”。
当然,这种地域限制也并非绝对铁板一块。盈透证券在许多国家和地区广纳客户,并在 2026 年第三季度从其保证金贷款业务中斩获了平均 4.25% 的稳健收益率;尼日利亚散户投资应用 Trove 也在今年 8 月开始为美股交易提供双倍购买力杠杆。
因此,以股票为抵押的信贷服务在多数地区确实客观存在,但它们无一例外附带着高昂的最低资金门槛、繁琐冗长的纸质材料审批,以及拥有绝对裁量权的中心化券商。
资产代币化从根本上重塑了这一古老机制。它将抵押品从券商封闭的资产负债表中剥离出来,完整交还到了用户自己的链上钱包里。一旦资产实现自主掌控,任何接纳该代币的去中心化借贷协议,都能瞬时为其提供流动性支持。
至于你能借出多少资金,核心取决于质押折扣率(Haircut),而各个链上市场对此的定价策略截然不同。Kraken 早在 7 月 3 日便开始接纳 10 种 xStocks 作为期货与保证金抵押品:对于追踪指数的 SPYx 扣减 10%,对于英伟达等单只蓝筹股扣减 20%,而对于 Robinhood 自身股票等高波动标的则扣减 30%。
在 Aave 平台上,借款人可以质押 7 种 Coinbase 股票代币借入 USDC:微软的质押借贷上限可达市值的 79%,英伟达为 70%,而特斯拉与 Meta 则为 65%。在 Aave 的机制设计中,借贷上限往往与清算线高度重合,这意味着顶格借贷的借款人从一开始就站在了强平边缘。
新兴协议 Paboxo 于 10 月 19 日入驻 Robinhood 链,Morpho 紧随其后在三天后上线。Morpho 将英伟达代币贷款的清算线设定在 62.5%,标普 500 ETF(SPY)代币的清算线则设定在 77%,对于波动率远低于个股的大盘指数基金给出了相对宽容的风控防线。
在 Aave 平台上,参与美股代币质押借贷的活跃钱包数量在 10 月 18 日前从最初的 8 个迅速飙升至 144 个。值得关注的是,其中整整四分之三的用户此前从未在 Base 链上使用过 Aave。
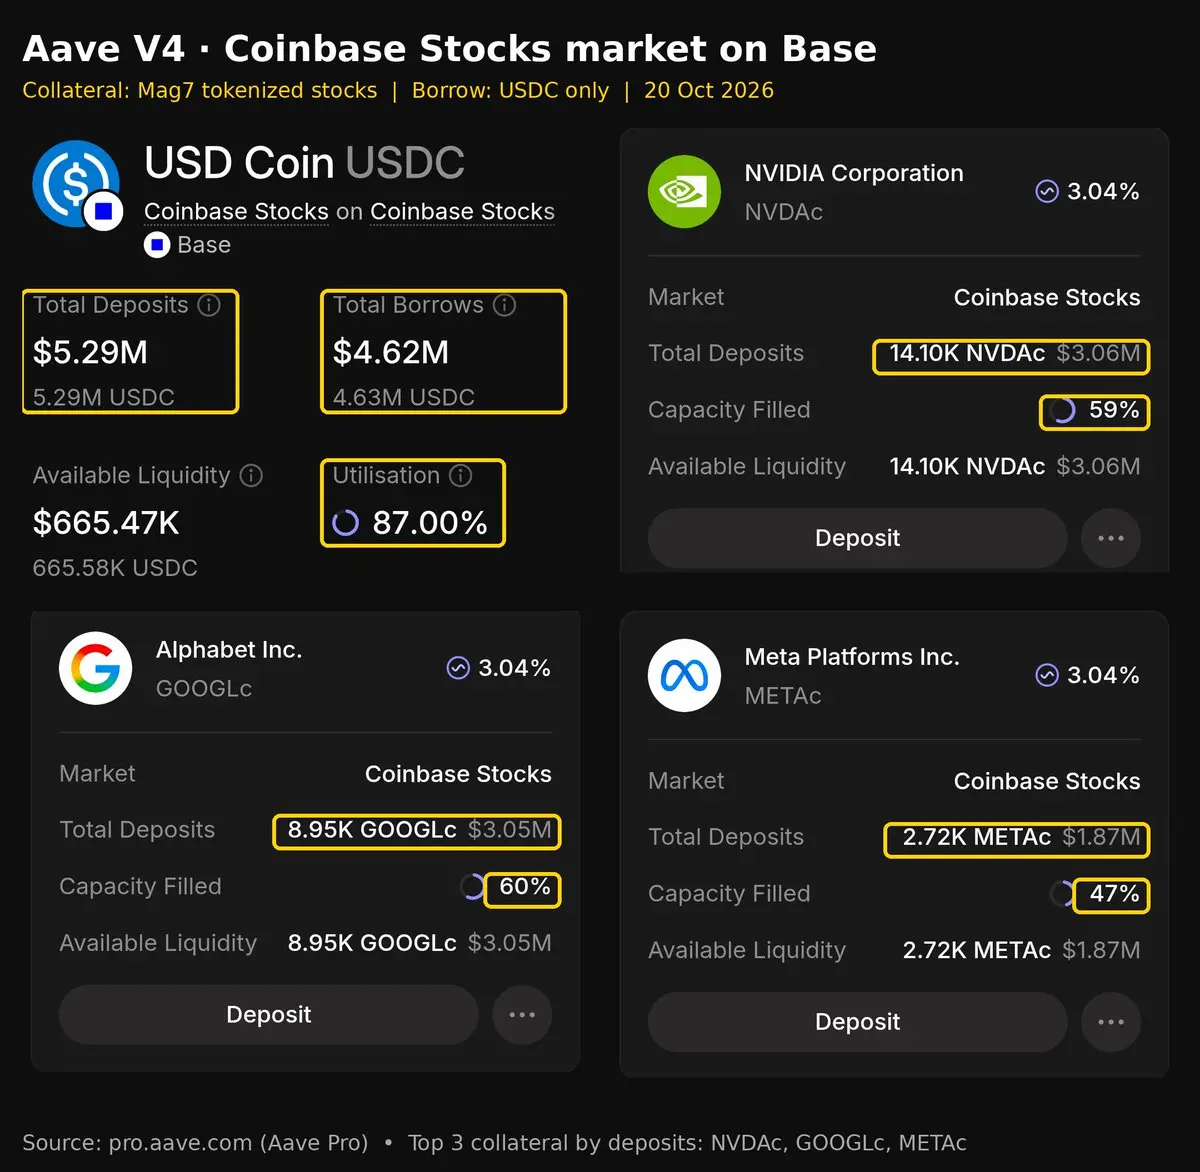
图:Aave 股票代币借贷地址数暴增,绝大多数借贷发生在传统美股闭市时段
负责制定 Aave 风险参数的专业安全审计机构 LlamaRisk 调研发现,绝大多数代币化美股的借贷行为都发生在传统股票市场闭市之后。这批涌入链上的全新增量用户,正在传统券商绝不可能放贷的非工作时间里,大肆调用流动性。
不过,代币化在消除传统券商的同时,也引入了新的中心化发行方,只不过前者的守门门槛更为宽泛。看门人依然存在:无论是 Robinhood 还是 Coinbase 发行的股票代币,目前均严格禁止向美国本土人士销售。
此外,持币者所拥有的权利也远比真实股票更为单薄。Robinhood 的股票代币本质上是由注册在泽西岛的 Robinhood Assets (Jersey) Limited 发行的债权类证券,其官方备案文件明确指出,代币不赋予持有者对底层公司的任何法定或受益权益;Coinbase 的代币则是其特定目的载体(SPV)出具的凭证,通常直接将股息再投资而非现金派发。
即便对于已经在盈透证券拥有高等级保证金账户的成熟投资者而言,股票代币依然能实现许多传统股票不可企及的优势:贷款无需繁琐的信用申请,抵押品在链上数分钟内完成最终结算,而且即便你在周六下午急需资金,现金也能分秒到账。但除了这些体验革新,其真正的核心护城河,是在传统券商彻底失语的市场中提供信贷服务。
金融资产的本质有一条恒久不变的基本法则:任何能够被借贷机构接纳为抵押品的资产,其内在价值永远高于无法作为抵押品的资产。美国国债就是最极致的体现:投资者之所以愿意接受较低的收益率,是因为它具备极高的安全性与流动性,几乎可以在全球任何金融角落瞬间质押变现。
代币化股票目前完全缺乏这种主权级信用底色,这正是其质押折扣率高达 10% 至近 40% 的根本原因。高昂的质押折扣,正是市场为代币化美股所缺失的法治保障与清算深度所标出的风险溢价。相比真实股票,其获得的抵押溢价必然更低,而借款人必须通过更高的抵押冗余为这些缺失买单。
价值在产业链各层如何沉淀
基础借贷仅仅是整个生态的冰山底座。一旦代币能够作为合规抵押品撬动信用,各类衍生金融产品便会迅速在上方拔地而起,产业链中的每一个细分层级都在从中攫取利润。
第一层是纯粹的流动资金需求。Aave 创始人 Stani Kulechov 表示,Aave 美股抵押借贷市场的借款利率约为 5%。虽然这一成本略高于盈透证券等顶级传统券商,但其核心卖点从来不是利率高低,而在于无需任何账户资产审查与券商审批,且能在周六下午即时借出资金。
第二层是杠杆循环。Pendle 推出的 PendleLoop 允许用户在 Aave 上抵押股票代币借入 USDC,就地买入更多股票代币并重复质押循环。借助这一极简的一键式操作,投资者可以构建高达 2.6 至 4.2 倍的英伟达或微软杠杆头寸,且在 12 月 31 日前免除平台费用。相比之下,美国散户在传统券商的保证金杠杆通常仅限 2 倍。Aave 风控团队将参数设定为天花板上限,而 Pendle 的前端交互则直接将其包装成了用户的杠杆进攻标靶。
第三层是衍生品交易保证金。Kraken 允许使用 xStocks 作为合约交易的保证金抵押品,每只股票的授信额度设定在 $10 万至 $100 万之间。截至今年 9 月,已有超过 30 万人持有 xStocks,他们账户中的苹果股票现在无需卖出,就能直接为比特币期货合约提供保证金支撑。
第四层则是从储蓄端延伸至借贷端的资金闭环。Robinhood 旗下的 Earn 产品允许符合资格的美国本土储户将 USDG 存入由 Steakhouse Financial 管理的 Morpho 金库。Steakhouse 作为该金库的策展人(Curator),充当着决定联合资金池资产投向的风控大脑。
截至本周,该金库已沉淀了来自约 7.5 万个钱包的约 $5.436 亿资金。目前 Steakhouse 已正式批准该金库为 Robinhood 股票代币提供抵押贷款,每个细分市场的借贷上限暂定为 100 万 USDG。
这里产生了一个极具讽刺意味的微观套利闭环:Robinhood Earn 的美国本土投资者,其存入的美元储蓄,正在为那些美国人自身被法律明令禁止购买的代币化美股提供贷款资金。尽管目前的总体美元敞口依然可控,但这一底层架构已经成型:美国本土的合规储蓄产品,正在悄然蜕变为全球代币化美股抵押信贷背后的终极大金主。
在这条庞大的新型信贷流水线上,不同的业务层级捕获着各自的商业价值。
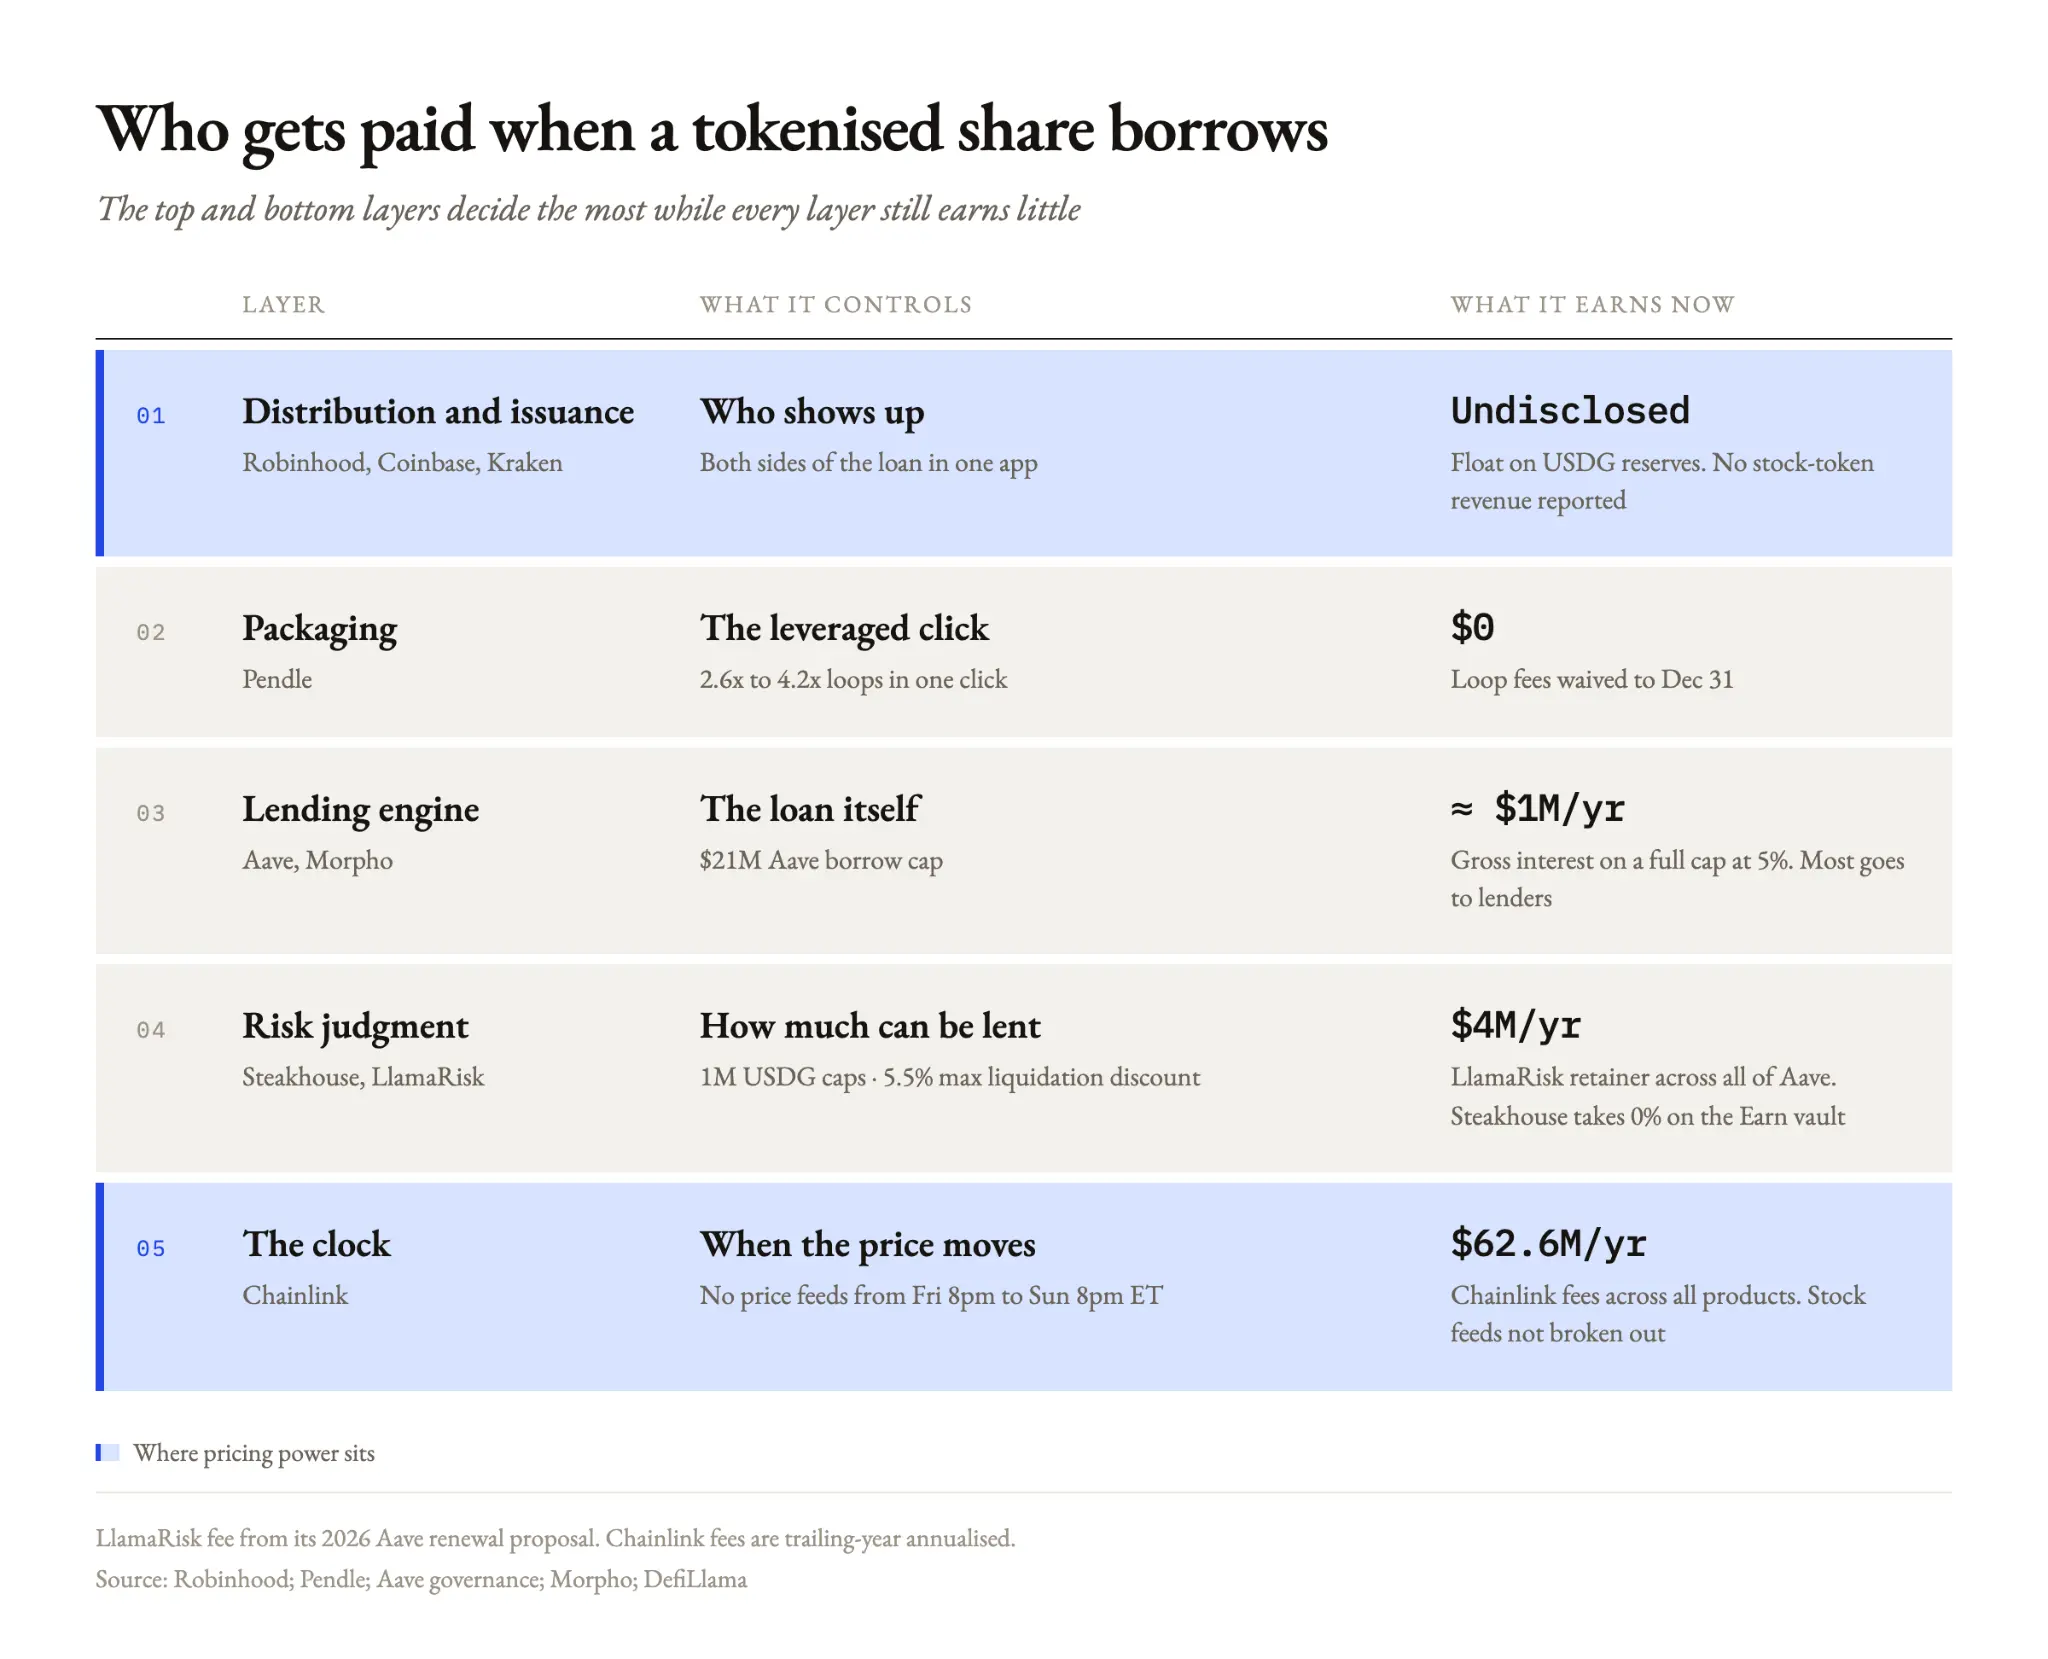
图:代币化股票借贷生态架构与全产业链价值捕获图谱
资产发行方傲居整个价值栈的最顶端。以 Robinhood 为例,它不仅负责发行股票代币,还自主运营代币流通的专用链,并牢牢掌控着储户存入底层贷款资金的超级应用入口。借款人的抵押品与放贷人的存量资金,完全收拢在同一家商业实体的闭环应用之中。
不仅如此,发行方还能从流动性准备金中持续抽成,因为 Paxos 会将 USDG 储备金产生的底层美债收益与全球美元网络(Global Dollar Network)伙伴按比例分享。Coinbase 在 Base 链上复制了相同剧本,而 Kraken 则全资控股了 xStocks 背后的发行方 Backed。
紧随其后的是产品包装层。Pendle 自身不出一分钱贷款本金,它垄断的是散户追求高倍杠杆的一键式交互入口,并将生成的底层借贷需求高效路由至 Aave。
底层的去中心化借贷协议,则稳稳赚取借款人支付利息与储蓄人收益率之间的资金利差。以当前的业务体量来看,这依然是一门相对微薄的生意:Aave 将其美股市场的借贷总规模严格限制在 $2100 万。即便在 5% 的借贷利率下全额借出,整年产生的利息收入也不过约 $100 万,且其中绝大部分收益必须如数划转给流动性提供者。
风险策展人与风控团队则凭借出售专业的风控判断力来抽取服务费。Steakhouse 负责决定其管理的 $5.43 亿储蓄金库中究竟有多少资金可以涉足美股抵押贷款;LlamaRisk 则精确判定 Aave 上的清算人在没收违约借款人抵押资产时,最多只能享有 5.5% 的清算折扣。
与此同时,Chainlink 统治着最为关键的时间维度。它为所有借贷协议提供 Coinbase 与 Robinhood 股票代币的实时报价喂价,直接掌控着价格何时跳动、何时冻结生杀大权。
这高度契合了我以往反复论述的市场格局:分发渠道决定了谁能进场参与,而风控策展人则决定了借款人能够调用多少额度的信贷杠杆。
从现阶段来看,尚无任何机构能够从中赚取惊人的暴利。Robinhood 至今未曾单独披露股票代币业务的独立营收,其第三季度正式财报将于今晚美股收盘后揭晓。
但这一赛道背后所蕴藏的潜在市场蛋糕极其惊人。截至今年 9 月底,盈透证券持有的客户保证金贷款余额高达 $1052 亿,仅单季度净利息收入便突破 $11.5 亿;全美保证金债务总规模在 9 月份更是创下 $1.48 万亿的天量。相比之下,Aave 美股代币借贷市场截至 10 月 18 日的借贷总额仅为 $408 万,仅相当于盈透证券单家规模的 0.004%,潜在成长空间极其辽阔。
如何为休市时间差的清算风险定价
所有基于抵押品的信贷体系,其生命线完全维系在抵押物即时市值的准确性上。Chainlink 的美股喂价预言机仅在美东时间周日晚 8 点至周五晚 8 点之间保持活跃更新,而在整个周末以及全美法定节假日期间,喂价将完全冻结在周五收盘时的最后一点位。
然而,链上的去中心化借贷市场却永远不眠不休。借款通道与清算拍卖 7x24 小时随时待命,借贷利息也在分秒不停地连续复利累积。
这种传统金融与链上机制的时间断层,为恶意投机者留下了两大致命套利漏洞。在预言机报价冻结的周末,一旦某家上市公司突发重磅黑天鹅利空,精明的借款人完全可以抢在周五冻结的虚高价格下顶格借出稳定币,因为他们心知肚明下周一开盘该股票必将断崖式暴跌。最终,借贷协议与放贷金库将不得不咽下抵押物市值暴跌后远低于贷款本金的巨额坏账烂摊子。
那么,如果引入链上 7x24 小时的去中心化交易所交易价格来进行周末喂价,是否就能解决问题?答案是引发更严重的系统性危机。周末的链上代币化股票流动性极为浅薄:Aave 官方的风险评估显示,Base 链上的股票代币深度仅能承受 $30 万至 $110 万的抛售,超过该规模便会导致币价剧烈滑点 2% 以上。一旦有巨鲸恶意砸盘打压薄弱的链上价格,将直接诱发大量健康借款人遭遇无辜的闪电连环清算。
这种惨痛教训早有前车之鉴:今年 7 月 28 日,单只 SK 海力士股票在韩国盘前交易市场被打出了比前次收盘价低 30% 的异常极端成交单,预言机不加甄别地将该成交价同步至 Hyperliquid,瞬间导致 960 个杠杆账户遭遇无情强平,涉及金额高达 $5740 万。然而在短短数分钟后,该股票在正规市场开盘便迅速反弹收复失地。
即便没有任何人恶意操纵套利,时间停摆的天然鸿沟也足以让诚实的借款人元气大伤。整个周末积聚的市场多空势能,往往会在周日晚间预言机恢复报价的第一瞬间,以跳空缺口的形式集中爆发。
2025 年 1 月,英伟达在 DeepSeek 突发消息发酵的周末期间市场看空情绪肆虐,开盘瞬间暴跌 17% 后随后企稳反弹。但在 Aave 上,一名以 60% 质押率借贷(强平线为 70%)的稳健借款人,在预言机恢复更新的单次跳空判定中便会被直接就地强平,根本来不及补充任何保证金,甚至连等待日后估值修复的机会都被彻底剥夺。
各大借贷协议正在竭力化解这一结构性顽疾。设置严苛的贷款池规模上限有助于将协议整体风险敞口控制在可承受范围;Paboxo 则选择在传统美股休市期间全面冻结强平清算机制,这虽然暂时保护了借款人,却将所有潜在清算风险毫无保留地后移到了市场恢复开盘的决战时刻;Jupiter 的 Offerbook 则探索推出 1 至 30 天期限的定期固定借贷,彻底摒弃基于实时市值的强平判定,转而将流动性风险完全定价在更高的借贷利率之中。
从 12 月 6 日起,美国传统交易所即将启动每周 5 天、每天长达 23 小时的准全天候交易机制。这虽然将隔夜停摆的时间窗口大幅压缩至 1 小时,但漫长而充满变数的周末依然是一片无法穿透的估值迷雾。
我始终认为,单纯依靠预言机算法绝不可能完美根治周末的时间差断层难题。各大借贷机构最终只能选择将无法看见的潜在黑天鹅风险,全额折算并转嫁至更苛刻的质押折扣率(Haircut)之中。这意味着代币化股票所能撬动的信贷杠杆,将注定略逊于传统券商体系下的真实股票。但对于那些原本被传统华尔街券商彻底拒之门外的全球边缘投资者而言,哪怕是一笔打折的流动性贷款,也足以成为打破阶层与地域坚冰的划时代利器。
各大借贷协议将继续按小时为资金的时间价值计费,或者为潜在的市场冲击预先锁死损失上限。对于全球代币化资本市场而言,这不过是一场宏大重构刚刚拉开序幕的序章。
 风险提示 风险提示