BTC $80,168.42 -0.51%
ETH $2,322.35 -0.38%
BNB $743.65 -0.71%
XRP $1.29 -1.80%
SOL $100.66 -0.17%
TRX $0.3313 +0.02%
DOGE $0.0791 +0.30%
ADA $0.2020 -0.04%
BCH $278.10 -5.69%
LINK $11.65 +1.10%
HYPE $91.19 +14.34%
AAVE $133.27 +1.48%
SUI $0.9281 +0.88%
XLM $0.1709 +0.88%
ZEC $1,278.52 -0.40%
AAPL $349.84 +1.28%
AMZN $246.20 -2.86%
GOOGL $286.82 -11.64%
MSFT $528.41 -0.16%
META $624.12 +1.04%
NVDA $213.67 -2.16%
TSLA $403.91 +0.89%
SNDK $1,370.32 +0.64%
INTC $93.14 -0.87%
SPCX $144.22 +0.21%
MU $955.16 -2.04%
AMD $568.66 +0.67%

coreweave

全部
文章
快讯

first_img 大摩:芯片股调整已进入尾声,标普 500 年底目标 8000 点

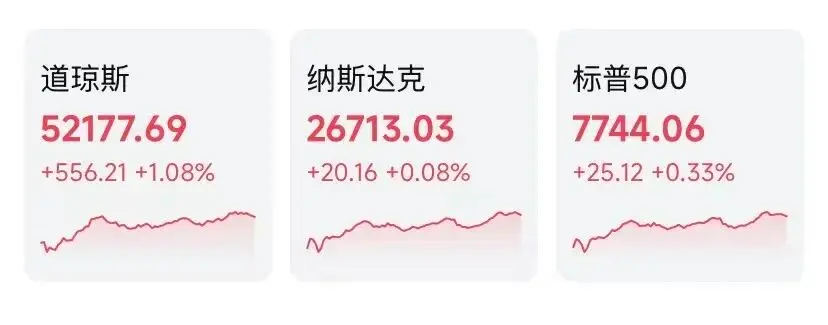
ChainCatcher 消息,摩根士丹利首席股市策略师迈克·威尔逊表示,尽管人工智能交易热情降温、美股近期承压,其仍维持标普 500 指数年底收于 8000 点的预测。大摩设定的标普 500 战术性下行目标位为 7100 至 7200 点,略低于 200 日移动平均线,年底基本预期目标位仍为 8000 点。威尔逊称,包括中期选举在内的几个即将发生的清算事件,应标志着当前股市调整结束。威尔逊对半导体板块相对谨慎,认为支撑位可能远低于当前水平,但抛压可能在下个月有所缓解。策略团队称,随着市场质疑人工智能相关营收落地的时间与规模,半导体及其他资本开支受益板块已成为融资担忧的震中;部分参与者的资金成本,以及信贷市场能否提供足够资金支撑相关支出,出现新的疑问,因为各国政府及非人工智能相关资本支出也在争夺资金。团队表示,鉴于未来可能还有更多融资计划,市场关注供给端是正常的,但这种担忧会持续到融资完成为止。高负债的新云服务提供商 CoreWeave 的五年期信用违约互换上周收盘超过 1100 基点,暗示其五年内债务违约概率约为 50%。威尔逊团队认为半导体板块调整已进入尾声阶段,预计这轮调整将在 11 月中旬结束;但基于技术分析及与曾火热的白银市场对比,该板块可能较当前水平再跌 10% 至 15%,费城半导体指数可能下探至 9500 点附近。上周纳斯达克综合指数累计下跌 0.7%,过去两周累计跌幅超 5%;周一 Anthropic 公开 IPO 招股书提振人工智能板块,芯片股领涨,纳斯达克综合指数上涨 0.82%,报 26169.38 点。
《金融时报》:数据中心债券遭抛售,AI 借款方承压

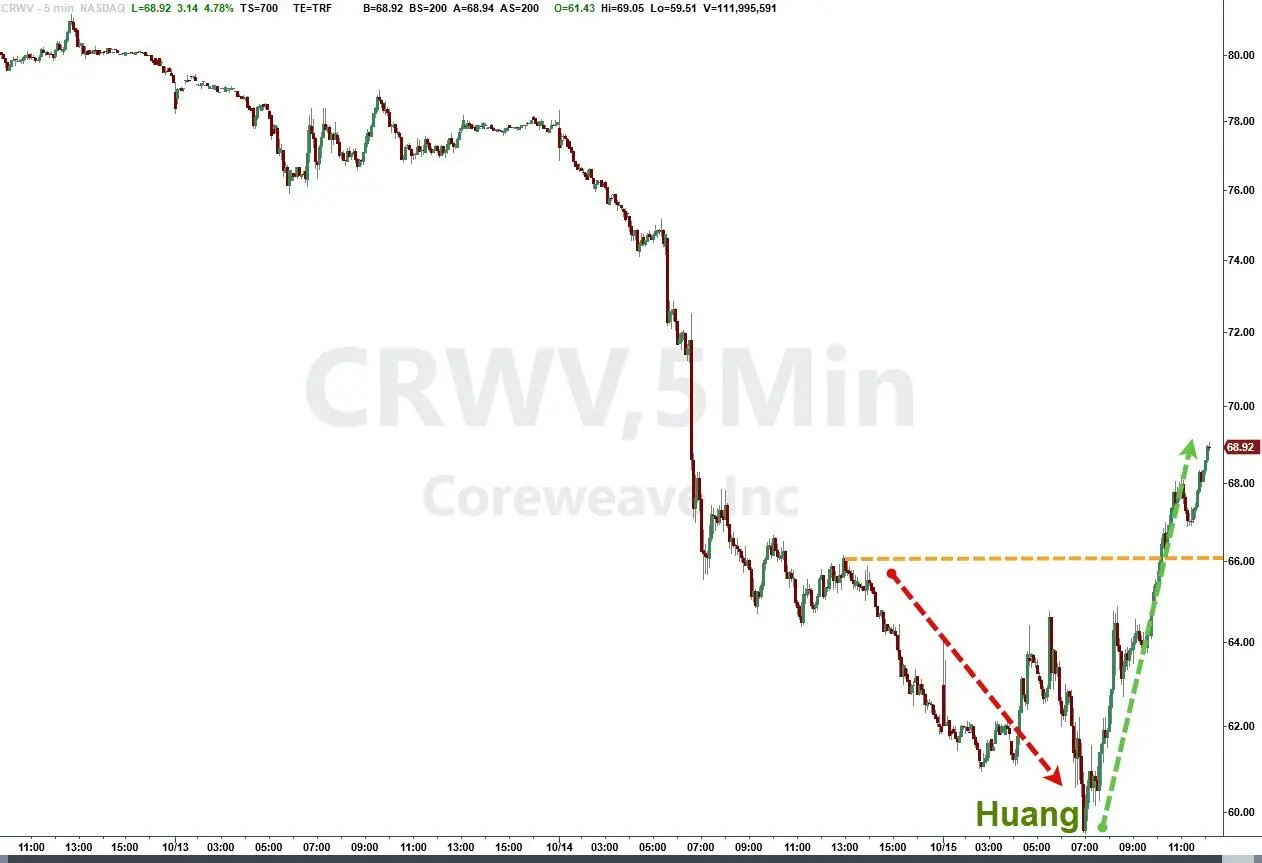
ChainCatcher 消息,据英国《金融时报》报道,投资者对人工智能热潮能否产生足够收入以支撑数据中心巨额债务的信心正在减弱,部分美国大型数据中心项目的融资债券价格近期大幅下跌。为 Meta、英伟达、甲骨文等企业提供数据中心建设资金的部分债券已跌破面值。以英伟达投资的云计算基础设施供应商 CoreWeave 为代表,其债券价格已跌至面值的 80 美分以下,达到市场通常视为困境债券的水平,周四收益率接近 15%。该公司股价本周下跌 17%,竞争对手 Nebius 下跌 18%,英伟达过去一周市值蒸发约 2700 亿美元。德国安联集团首席投资官 Ludovic Subran 称,数据中心债券正迎来“达尔文时刻”,信用资质较弱的项目将面临生存考验。他表示,电力供应和建设延期导致信用利差扩大,也反映出市场此前对数据中心债务执行风险的定价过于乐观。市场担忧的核心是 AI 基础设施投资规模与未来收入之间存在巨大缺口。OpenAI 将 IPO 推迟至明年,Anthropic 季度销售增速放缓,加剧了对 AI 行业增长可持续性的疑虑。研究机构 Gartner 预计,到 2030 年,80% 的新型云服务商可能无法继续独立运营。其估算,AI 数据中心所有者需要在 2030 年底前实现 8.5 万亿美元收入,才能覆盖资本及融资成本并取得合理回报,但届时消费者和企业在 AI 服务上的支出预计最多仅为 3.6 万亿美元,意味着到 2032 年可能有超过 4 万亿美元的资产面临减值风险。美国部分地区因数据中心的用水、噪声及空气污染问题而加强限制,电力供应审批受阻也进一步拖累项目进展。投资者还对行业内客户与供应商相互融资的循环融资模式保持警惕。英伟达首席执行官黄仁勋周四表示,他认为 CoreWeave 不需要英伟达提供兜底支持,并称该公司的资本成本正在下降、经营实力持续改善。

first_img Grayscale 研究主管:更便宜的代理 AI 将推高算力需求

ChainCatcher 消息,Grayscale 研究主管 Zach Pandl 于 10 月 8 日在专栏 The Stack 发文称,AI 需求上升,因使用成本下降且技术更能自主完成工作,从而增加对算力及支撑 AI 的物理基础设施需求。更低成本可释放更多 AI 活动,开源权重模型的低价竞争正在压低 token 价格,更便宜的智能可使更多应用和自动化工作流在经济上可行。文中举例,Anthropic 最新 Sonnet 模型按公司说法每项任务成本最多低 30%;OpenAI 于 9 月 29 日推出的常开代理 dots 可全天候朝用户目标工作,可能大幅增加算力需求。Pandl 对比称,聊天机器人主要回答问题,代理则为达成目标执行多步流程,准备客户会议等任务可能消耗相当于一次聊天交互 5 至 50 倍的 token,常开代理还可能把处理延伸到单次对话之外。Pandl 援引高盛预计,到 2030 年 token 消耗可能增加 24 倍,主要由代理驱动;即使效率提高,若使用量增长更快,总算力需求仍可能上升。他指出,数字活动仍依赖电力、数据中心和 GPU 等需时间交付的物理基础设施,更便宜的 AI 可与算力供给紧张并存,并提到 CoreWeave 近期以更高算力价格签署新合同。其结论是,更便宜的智能和更强的代理可能使用例与使用量扩张到足以抵消效率提升,从而支撑稀缺算力需求并利好其所有者。
app_icon
ChainCatcher 与创新者共建Web3世界